Category Archive : Web


Nejčastější hádky v manželství jsou kvůli dětem a kvůli penězům.
Peníze hýbou světem. Ten, kdo jich má nejvíc, má velkou moc, ale zdraví a štěstí si za své peníze nekoupí.
Peníze kazí charakter. Je spousta lidí, co by pro peníze udělala opravdu všechno.
on-line prodej s kartou
Peníze jsou naše každodenní potřeba. Záleží, kolik jich máme. Když je jich málo, máme problémy s nimi vystačit, když je jich moc, většinou si jich ani nestačíme užít, protože kvůli množství práce nemáme čas.
Peníze jako platidlo potřebujeme na všechno hmotné, co máme okolo sebe i na různé potřeby a činnosti, které obohacují náš život.
Peníze bohužel nerostou na stromě, ale musíme si je vydělat prací. Kvůli vydělávání peněz trávíme většinu dne v práci.
bankovky na stromě
Peníze jsou kulaté, a proto bychom měli myslet na zadní kolečka a něco uspořit. Záleží jen na nás, kam je uložíme. Když je investujeme někam, kde se nám budou úročit, většinou postupujeme nějaké riziko. Měli bychom být opatrní, abychom nepřišli o víc, než jsme v horším případě očekávali.
Peníze používáme jako platidlo stále méně, čím dál častěji se využívá bezhotovostního platebního styku. Spousta plateb dnes také probíhá mezi kupujícími a bankou přes internet.
Peníze si v případě potřeby můžeme také půjčit. I v tomto případě musíme být opatrní. Záleží, jakou půjčku si vybereme, ale pokud nebudeme moci z jakéhokoliv důvodu splácet, můžeme přijít o všechno, co máme. Měli bychom si dávat pozor hlavně na rychlé půjčky.
peníze u peněženky
Peníze se také dají vyhrát. Zkusit to můžeme, ale pravděpodobnost toho, že se na nás usměje štěstí, je jen velmi malá.
Peníze můžeme také ztratit nebo nám je nedomůže ukrást. Peněženku bychom měli mít dobře schovanou před cizími pohledy, aby její obsah nelákal ke krádeži.
Peníze jsou tu jen od toho, aby nám sloužily. Nenechme se penězi ovlivnit, buďme stále stejní.


Vrácení zboží versus reklamace
Při vracení zboží byste měli vědět především jednu věc: pakliže sám prodejce neuvádí jinak, tak kamenný obchod NEMÁ povinnost přijmout zakoupené zboží zpět. Toto pravidlo platí pouze pro obchody internetové, kdy můžete zboží vrátit do 14 dnů bez udání důvodu. 14 dní se počítá od okamžiku převzetí zásilky, tedy obvykle do doby, kdy si balík vyzvednete na poště. Naproti tomu reklamovat můžete zboží kdykoli v průběhu záruční lhůty. Ta je u různých věcí jiná, a navíc se vztahuje pouze na kazy výrobku. 
rozbitá obrazovka
Co tedy lze reklamovat
Vrácení peněz můžete požadovat tehdy, pokud se na produktu objeví vada, která nevznikla běžným používáním, a kterou jste prokazatelně nezavinili a nemohli jí předejít. Tedy například lze reklamovat běžecké boty, kterým se po jednom výběhu trhají švy. Naproti tomu s reklamací obuvi, ve které jste naběhali stovky kilometrů a vlivem toho se ve špičkách dělají díry, neuspějete. Stejně tak můžete reklamovat telefon, který zničehonic přestane fungovat, ale nečekejte, že dostanete peníze zpátky proto, že vám telefon upadl nebo jste ho utopili v umyvadle. Své peníze neuvidíte také tehdy, pokud jste věc používali jinak, než jak byla určena. Toho prodejci rádi využívají, když například na lodičky lepí poznámku, že nejsou určeny k chození venku. Zodpovědnost je ale, bohužel, na vás. 
 boty na slupce
Jak reklamovat
Při reklamaci buďte konkrétní. Jistě, prodavač nebo prodavačka obvykle vidí, v čem je problém, ale pomůže, když alespoň přibližně popíšete, kdy a jak k tomu došlo. Prodávajícímu to pomůže rychleji vyhodnotit nárok na vrácení peněz. A buďte, prosím, zdvořilí. Jistě, jste naštvaní, že tohle musíte řešit, ale myslete na to, že ten člověk za pokladnou má velkou moc nad tím, zda uspějete nebo ne. Takže se snažte zachovávat klid, a konstruktivně popište, co se vlastně stalo.


Jen malé procento obyvatel (statistiky uvádí pouhá tři procenta) nemá vedený účet u žádného z peněžních ústavů v České republice. Jen málo klientů z nějakého důvodu změnilo bankovní ústav zcela, většina využila jen některé z mnoha výhodnějších a lákavých nabídek. Spousta našich občanů preferuje nabídky bank ohledně vedení účtu zdarma a bez zbytečných poplatků a tak dospěli k tomu, že své našetřené peníze nenechají jen na jednom účtu, ale rozdělí je na několik účtu vedených u různých peněžních ústavů, tím také dokáží efektivně využívat rozdílných nabídek jednotlivých bank. Své peněžní prostředky, ať individuální nebo rodinné, tak jednoduše podle svých potřeb rozdělí na nutné výdaje, jako jsou splátky a spoření.
včela na monitoru.jpg
Ovládát jeden účet prostřednictvím jednoho přístupového hesla či kódu, to se dá. Ale když jste majiteli několika účtů, pak už je to přeci jen náročnější na paměť a mít někde po ruce zaznamenaná hesla není zrovna ten nejšťastnější nápad.
Ideálním řešením by byla jednotná a jednoduchá aplikace, díky které by se účty vzájemně prolínaly, což by uvítala většina majitelů. Počátkem letošního roku mají banky nařízeno poskytnout přístup daným bankovním i nebankovním sektorům, tedy další straně. Tím se nabízí i možnost přístupu přes jeden účet k dalšímu, vedenému v jiné bance, což by většina klientů uvítala. Najdou se ale i tací, kteří z toho mají strach nebo nemají potřebu tak častého přístupu k účtům. Většina klientů bank si zakládá na své anonymitě a není pro ně příjemné, že do jejich účtu by mohl kromě nich a banky, ve které účet uzavřeli, nahlížet i někdo jiný.
internetová komerce.jpg
V České republice je již banka, která umožní díky dané aplikaci nahlídnout na stav účtu banky jiné s možností zadávání příkazů k platbě a jiných operací. Další inovace v tomto směru nás jistě čekají již v brzké budoucnosti.


Mnoho z nás touží po novém bytě nebo domě. Málo kdo z nás má tolik našetřeno, aby si to mohl hned pořídit, a tak se mnoho z nás uchyluje k pořízené hypotéky. Není to určitě nic jednoduchého, ale ty možnosti jsou a mnoho z nás je využívá. Jsou známé americké hypotéky, klasické hypotéky a jednou z možností jsou i hypotéky bez registru. Co vlastně představují a jak se k nim dostat? Hypotéky bez registru představují hypotéky, kdy společnost, která poskytuje finance nenahlíží do registru dlužníků a tím je tedy vhodná i pro ty, kteří mají nějaký negativní záznam v těchto registrech.

Pro mnoho lidí může být získání hypotéky bez registru lákavou alternativou, zejména pokud mají právě problémy se zmíněnými negativními záznamy v registrech dlužníků. Je potřeba myslet na dvě důležité věci. Vždy něco takového má svoje negativa a taky je potřeba si uvědomit, že hypotéky bez registru nejsou vždy správnou volbou a je potřeba opravdu zvážit, zda je to ideální možnost pro toho určitého jednotlivce. Je to z důvodu, že hypotéky bez registru představují pro žadatele vyšší úrokové sazby a poplatky, které tím pádem znamenají, že žadatel o hypotéku bez registru bude platit více za svou hypotéku v dlouhodobém horizontu.

Existuje v tomto případě, že u takového člověka může vznikat riziko, že se dostanete do finančních potíží, pokud nebude schopen splácet hypotéku včas. Před rozhodnutím o hypotéce bez registru je potřeba, aby si žadatel důkladně zjistil všechny podmínky, úrokové sazby a poplatky a formy ručení. Žadatel by měl také zvážit svou finanční situaci a možnosti a pečlivě zhodnotit, zda je hypotéka bez registru pro něj skutečně vhodnou volbou. Pokud má obavy nebo otázky, je vždy nejlepší poradit se s finančním poradcem nebo hypotečním specialistou, kteří dokáží každému potencionálnímu žadateli poskytnout potřebné informace a radu.


Někdy je podnikatelský život skutečně záviděníhodný. Ale skutečnost, že je tomu tak, ještě vůbec neznamená, že by se dalo závidět podnikatelskému stavu jako celku, že by se žilo dobře všem, kteří se soukromému podnikání věnují. Je totiž skutečností, že spokojenost s podnikatelskou existencí vzrůstá a padá v různých obdobích v závislosti na tom, nakolik se těmito provozovaným podnikatelským aktivitám daří. Když podnikání vzkvétá a dost vynáší, může se tím kdokoliv radovat, když má podnikatel dostatečné příjmy, může být klidně i v onom známém sedmém nebi.

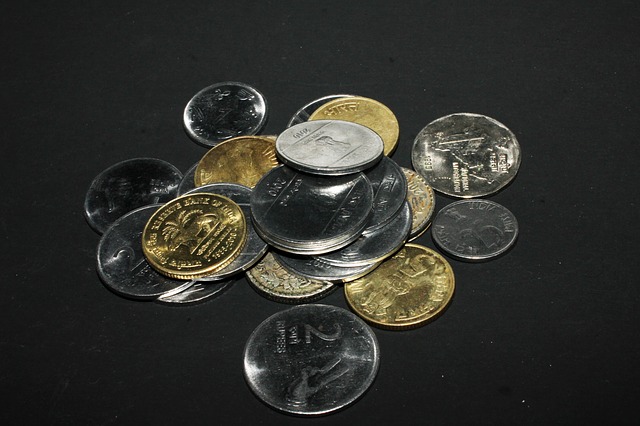
sbírka mincí

Ale jsou i období a obory podnikatelské činnosti, o kterých se zrovna jako o úspěšných mluvit nedá. Jsou situace, kdy se mohou podnikatelé třeba i přetrhnout, a přesto se jim nedaří vydělat tolik, kolik by bylo potřeba. A čím více a déle pak peníze scházejí, tím to mají soukromníci, na které takto krutý osud dolehne, horší.

Možná si dokážete představit životní úroveň neúspěšných podnikatelů. A to vlastně ještě nestačí k tomu, abychom si o takových nešťastnících udělali úplný obrázek, protože soukromníci nevydělávají jenom na sebe, ale i na chod svých firem. A tak tito nakonec nejen nemusí mít co dát do úst, ale také může hrozit, že se jim pro nedostatek peněz zhroutí i jejich byznys jako takový.

české bankovky

Což je samozřejmě tristní představa. A aby se tato nenaplnila, není někdy jiné řešení než půjčka. A protože podnikatelům s potížemi jen tak někdo pomáhat nehodlá, je dobře vědět, že existuje kromě jiných půjček i nebankovní americká hypotéka. A u té uspěje kdekdo, nepříliš úspěšné i dost neúspěšné podnikatele nevyjímaje. Protože tady se tolik nepřihlíží ani k tomu, co se těmto podnikatelům objevuje v jejich registrech dlužníků, tady se nevyžadují nezbytně ani přemrštěné příjmy ani jiné jen těžko dosažitelné přednosti. Tady dá podnikatel do zástavy nemovitost a dostane peníze k dispozici třeba i na dlouhých třicet let. Což je terno, nemyslíte?


Vybrali jste si úvěr a nic nebrání tomu, abyste se pustili do realizace vlastního bydlení? Jenže jak celý proces sjednání a schvalování úvěru vlastně probíhá? Jistě už máte plnou představu o tom, jak by váš vysněný dům měl vypadat, i proto se vám možná budou hodit potřebné informace, které vám pomou s vyřízením nezbytných formalit kolem úvěru.

Ve většině případů už dnes pro sjednání hypotečního úvěru ani nemusíte do banky, řada bank totiž pro své zákazníky vytvořila virtuální pobočky, které je při sjednávání úvěru samy povedou. Základní nezbytnosti pro sjednání úvěru tak často vyřešíte z pohodlí domova.

Co budeme ke sjednání hypotéky potřebovat?

Mnohé banky při sjednání svých hypotečních úvěrů nabízí k ruce hypotečního poradce, díky kterému získáte potřebné informace pro sjednání úvěru. Pomůže vám zorientovat se ve všech náležitostech a dokumentech, které po vás banka bude vyžadovat.

Hypotéka je mnohdy velmi specifickým produktem a každá banka má tak její podmínky nastavené trochu jinak. Potřebné dokumenty se tak mohou u každého úvěru trochu lišit. Ve většině případů se však neobejdete bez dokladu totožnosti, dokladu o pravidelném příjmu, kupní smlouvy a výpisu z katastru nemovitosti.

Jiné to může být u nebankovních společností, které jsou ke svým klientům o poznání benevolentnější. Americká nebankovní hypotéka https://www.fahd.cz/americka-hypoteka-nebankovni/ je například bez doložení příjmů, dokonce ani své žadatele neprověřuje v registrech dlužníků, jak je tomu u většiny bank.

Důležitý doklad, který po vás bude bankovní i nebankovní společnost však vyžadovat je odhad nemovitosti. Zhotovení takového dokladu trvá odhadci přibližně několik dní. Některé banky však mají vlastní odhadce, či nabízí možnost zrychleného odhadu pomocí přiložených fotografií.

Na základě dodaných dokumentů vám banka následně vyhotoví návrh smlouvy o poskytnutí hypotečního úvěru.


Pokud se na našem účtu objeví minimální suma, většinou jen málokdo zůstává v klidu. Ti otrlejší z nás věří, že nějak bylo, nějak bude, jiní se smíří s faktem, že už se to nikdy nezmění. Jenže opak může být pravdou přátelé! Tvrdíte, že ne, že máte záznam v registru, nebo nemůžete doložit příjem? Věřte, nebo nevěřte, i přesto! Mnozí z vás právě v tuto chvíli zpozorní. Poučeni z předešlých chyb, kdy naletěli nepoctivcům, zaplatili tučné částky za nic, bývají logicky skeptičtí i k sebelepší nabídce.
nenechat se dluhy převálcovat
Ovšem teď je všechno jinak! Prvním si http://www.ceskatelevize.cz/ct24/ekonomika/2315683-firma-redevco-koupila-za-miliardu-secesni-budovu-city-palais-v-centru-prahy gnálem solidního a korektního jednání je fakt, že na začátku nevybíráme žádný vstupní poplatek! Není důvod, chceme klientovi pomoct a naší odměnou je tak jako v bance normální úrok. Ovšem za neporovnatelných podmínek jako v bance! Tak například nevadí ani exekuce, ani záznamy v registrech dlužníků. Naše hypotéky a ostatní úvěrové produkty, jsou určené široké veřejnosti a to jak pro podnikatele, tak pro fyzické občany.
finance na cokoli
Je nám jasné, že byste rádi věděli kolik a jak dlouho budete muset dluh splácet. Možná se budete divit, možná budete překvapeni, ale vše je na vás. Zkontaktujte naše finanční specialisty, kteří vám pomocí systému americká hypotéka kalkulačka jasně řeknou, jak vysoké bude každoměsíční zatížení. Splácet můžete až 30 let a splátky si nastavte dle aktuální finanční situace. Velkou výhodou je, že předem nemusíte mít naspořené žádné úspory a nemusíte složitě shánět ručitele. Stačí vlastnit nemovitost a je hotovo! Postaráme se úplně o všechno, odhadem počínaje a zápisem do Katastru nemovitostí konče. Klient je po celou dobu zástavy majitelem, žádný převod na úvěrovou firmu! Působíme v oblasti finančního poradenství mnoho let. Dokážeme předem odhadnout vaše potřeby a vybrat logicky ten nejlevnější produkt z bohaté nabídky. Stačí se spolehnout a pomoct si k penězům klidně hned zítra. Ano, zítra, úvěry většinou vyřizujeme do 24 hodin!


Pokud má člověk finanční potíže a není schopen se z nich v daném okamžiku dostat vlastními silami, nejednou se rozhodne vsadit na půjčku. Protože právě tím, že si půjčí finance na řešení stávajících problémů, může leccos zachránit, vyhnout se třeba i nemalým problémům.peníze pod lupou
Ovšem je logické, že ten, kdo chce půjčku získat, musí přemýšlet. Protože tu nejde jen o to, vyřešit potíže stávající, ale i o to, aby si dotyčný nepřipravil živnou půdu pro problémy budoucí, které by mohly z takového nového dluhu vzniknout.
A protože to nejednou člověk pořádně nedomyslí nebo ani nechce domyslet a hodlá jen vytloukat pověstný klín klínem, jsou ostražití i poskytovatelé půjček. A stanovují si sami pravidla, jejichž splněním je získání půjčky podmíněno. Aby nefinancovali někoho, kdo nakonec svůj dluh nesplatí.
Ovšem nikdo není dokonalý. A tak se zkrátka někdy stane, že i ten, kdo má ty nejčistší úmysly, neuspěje. Neprojde oním pomyslným sítem výběru. Což se stává často, ovšem ne všude.
Třeba taková nebankovní americká hypotéka Americká nebankovní hypotéka prakticky nepředstavuje to právě zmíněné riziko. Ta má taková pravidla, jimž vyhoví kdekdo, i lidé s nízkými příjmy či nějakým tím banálnějším záznamem v registru dlužníků.
U této hypotéky jde o to, že se za ni musí každý zaručit svou nemovitostí, již dá nebankovní společnosti do zástavy. Čímž je zajištěno, že bude dotyčný splácet, a není se tak třeba příliš zabývat tím, na čem mnozí žadatelé pohoří jinde, tedy příjmy a registry. Stačí, když vše nasvědčuje tomu, že bude žadatel schopen splácet aspoň ty nejnižší možné splátky, a lze jeho potřebu uspokojit.výškové budovy
Někomu takovému tak stačí vyplnit jednoduchý formulář na internetu a poslat několik snímků oné nemovitosti e-mailem poskytovateli k nahlédnutí, a vše je na nejlepší cestě k získání oněch potřebných prostředků. Které lze použít na cokoliv a které se pak jistě podaří i řádně splatit. Protože poskytovatel určitě nebude dohadovat s klientem takové podmínky, jež nebude moci žadatel splnit. Byl by sám proti sobě.


Brousíte si zuby na nebankovní hypotéku? Tápete nad tím, co by se mohlo stát vhodnou zárukou za podobný úvěr? Tento článek vám poradí – neváhejte a čtěte dál!
Pro nebankovní hypotéky je typické ručení nemovitostí. Na takový typ záruky narazíte na finančním trhu dále také u všech amerických hypoték. Čím to je? Stejně jako pro americké hypotéky, tak i pro nebankovní úvěry je typické, že žadatelům vycházejí maximálně vstříc. A právě s tím souvisí typ požadované záruky. Když budete ručit nemovitostí, pak má věřitel jistotu, že o peníze, které do vás vloží, nakonec nepřijde.vánoční nadílka – finance pod stromeček
Řekněme si na rovinu, že jak americké, tak i nebankovní hypotéky jsou pro věřitele mnohem větším rizikem, než běžná účelová půjčka. Vždyť americkou hypotéku si můžete sjednat na financování libovolného účelu, a poskytovatel úvěru o tom, jak s penězi naložíte, nemusí vůbec nic vědět.
Podobně nebankovní hypotéky vycházejí žadatelům vstříc v mnoha směrech – třeba tím, že je můžete využít i v případě, kdy vás tíží zápis v registru anebo máte nízkou bonitu. A tuto vyšší míru rizika pro věřitele, je potřeba vyvážit lepší zárukou vaší platební kázně.několik lesklých rupií
Možná se ručení nemovitostí obáváte. Tím spíše, pokud se rozhodnete ručit vlastní střechou nad hlavou. Ano, je pravda, že v případě, kdy nebudete schopni splácet, o své bydlení přijdete. Ovšem v situaci, kdy dostojíte svým povinnostem, vám vůbec nic nehrozí. Na druhou stranu, do podobné situace se dostanete i ve chvíli, kdy si v bance vezmete běžnou hypotéku na stavbu domu – pokud ji nesplatíte, o dům přijdete. Ve světě půjček se tedy jedná o poměrně běžnou situaci.
Přejděme tedy k tomu, čím vším můžete za úvěr ručit. Důležité je říct, že nezáleží ani tak na druhu zvoleného majetku, jako především na jeho aktuální tržní hodnotě. Možná je hypotéka na rodinný dům, stejně tak jako hypotéka na pozemek FAHD, anebo klidně i na horskou chatu. Každý majetek má svou cenu – a ta je důležitá.


Mnozí si z nás představí, že těžba bude fyzicky náročná práce, jelikož za tím vidí horníky, kteří mají své nářadí a pracují v dolech. Dá se v podstatě říci, že se všemi těmito názvy se při těžbě bitcoinů budeme setkávat, ale na fyzickou těžkou práci zapomeňme. Pokud bychom měli charakterizovat v zjednodušené formě, co těžba znamená, když ne práci s nářadím, tak je to v podstatě jednoduchá činnost. Potřeba bude pouze kvalitní těžební stroj a jedná se o jednoduché potvrzování transakcí v kryptoměnové síti. Samozřejmě je třeba získat složitý digitální výpočet, a pokud se rozlouskne, tak máme slušnou odměnu na účtu. Naštěstí tuto práci vykonává za nás těžební stroj a k těžbě je velmi vhodný asic miner.
těžba na pc.png

Počáteční investice jsou náročné

Bitcoin byl uvedený do oběhu před necelými deseti lety a v této počáteční době stačil k těžbě pouhý domácí počítač se správným programem. Postupně se náročnost těžby zvedala a pro mining bitcoinů se začaly používat výkonné grafické karty. Samozřejmě, sice se říká, že s jídlem roste chuť, ale v podstatě to platí i zde. Vysoké ohodnocení, rostoucí cena a množství ve virtuální peněžence, uvedlo do pohybu další nové těžaře. Grafické karty byly oproti procesorům mnohonásobně rychlejší. Ale ani to již nestačí. Nyní je zapotřebí pouze specializované zařízení. To bylo vytvořeno přesně na míru právě pouze pro těžbu bitcoinů. Ovšem jejich rychlosti a výkonu se zdaleka prozatím nic nevyrovná. Je v podstatě jasné, že čím výpočetně výkonnější těžební stroj budeme vlastnit, tak zvýšíme naše šance na nalezení neboli vytvoření nového bloku. A tím získáme poměrnou slušnou odměnu.
procesor bitcoin.png

Je lepší pracovat v týmu

I s výkonným minerem může samostatný člověk zažít zklamání, místo uskutečnění svých snů. Pokud jeho odhodlání je pracovat samostatně, nemusí ani po letech vidět výsledky. Potom investice, které nebyly malé, jsou vniveč. V dnešní době málokdo pracuje na těžbě sám, každý si snadno spočítá, že zapojit se do skupiny – pool miningu, je daleko lepší. Když totiž kdokoliv ve skupině najde nový blok, tak si odměnu rozdělí všichni členové a to spravedlivě podle poměru, kolik řešení za dobu výpočtu poskytl jeho těžební stroj. Ano musí se v tomto případu počítat s podstatně menší odměnou. Příjem sice bude nižší, ale zase pravidelný a nemusíme čekat desítky let na nějaký výsledek.